Načítání...
O nás
Měníme styl investování v Česku! Naší misí je všeobecné nahrazení přístupu, kdy vám finanční poradci, bankéři nebo prodejci různých dluhopisů či zlata jen udávají svoje "zboží" za provizi. Svou vizi naplňujeme díky transparentnímu modelu přímého honoráře od klienta za expertizu, skutečné poradenství a nezávislý přístup.
Jak je běžné například u advokátů a jak je běžné u investičního poradenství v USA, Velké Británii nebo Švýcarsku. Poradenství jako řemeslo, ne obchod. Svou odbornost stavíme i na maximální specializaci a fokusu - řešíme s klienty pouze a jen investice.
V neposlední řadě je to pak osobní investiční příklad zakladatele firmy Marka Odehnala, který je sám úspěšných investorem-rentiérem a nebojí se o toto know-how a zkušenosti podělit se svými klienty.
Proč právě s námi?
Platíte si nás napřímo
Jsme nezávislí. Nic neprodáváme. Najímáte a platíte si nás napřímo. Za odbornost a nestrannost. Díky tomu pro Vás můžeme pracovat primárně s indexovými fondy a ETF.
Vzdělání a specializace
Znalosti investičního poradce jsou nekonečná cesta. Všichni se pravidelně a systematicky vzděláváme, pouze a jen v oblasti investování. Netříštíme fokus, jsme experti na investice.
Osobní investorský příklad
U všech inv. řešení jde Marek osobním příkladem. I objemem vlastního majetku pro Vás bude rovnocenným partnerem. Dokáže se tak vcítit do toto, jak o svém jmění přemýšlíte.
13
let zkušeností v oboru (6 let komplexní finanční poradenství, 6 let specializace pouze na investice)
let zkušeností v oboru (6 let komplexní finanční poradenství, 6 let specializace pouze na investice)
225000000
Kč investic ve správě
Kč investic ve správě
78
klientů na investice
klientů na investice
Nejnovější články
14. 10. 2026
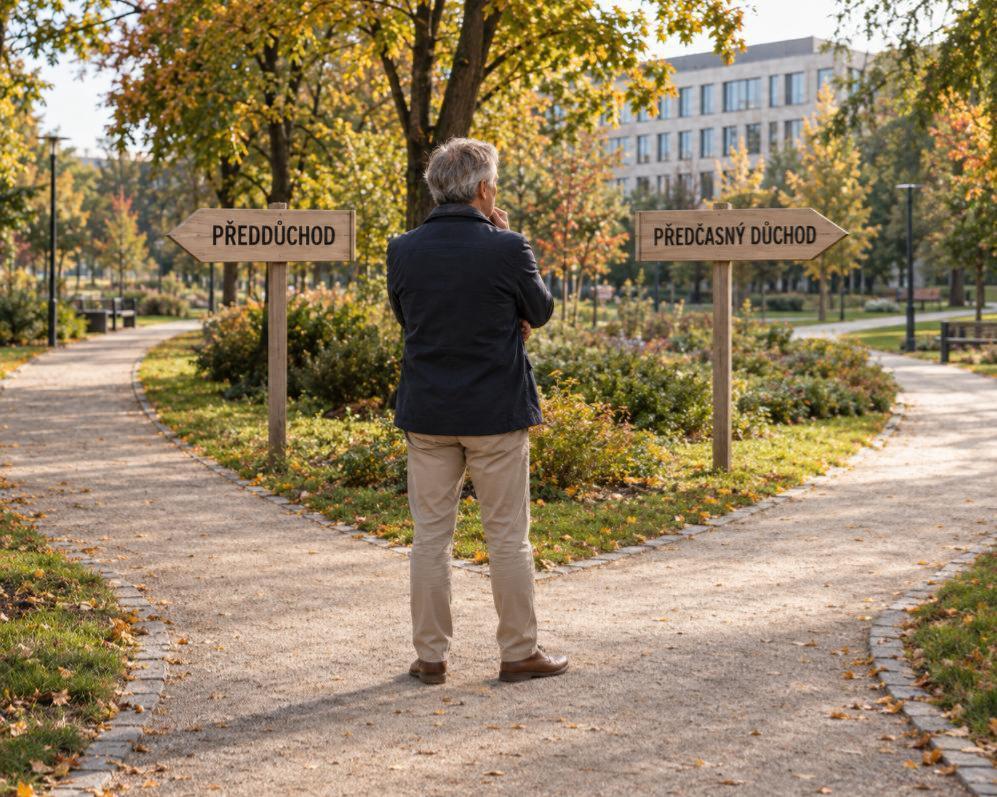
Předčasný důchod, nebo předdůchod? Jak se liší a co znamenají pro vaše finance
Blížíte se k důchodovému věku a přemýšlíte, zda pracovní tempo zvolnit dříve? Předčasný důchod a předdůchod znějí podobně, fungují však zcela odlišně. První je státní důchod s trvalým krácením, druhý se vyplácí z vlastních úspor v doplňkovém penzijním spoření. Rozhodnutí proto vždy závisí na vaší konkrétní situaci. Přečtěte si, jaké podmínky mají obě možnosti a co mohou znamenat pro vaše budoucí příjmy.
1. 10. 2026
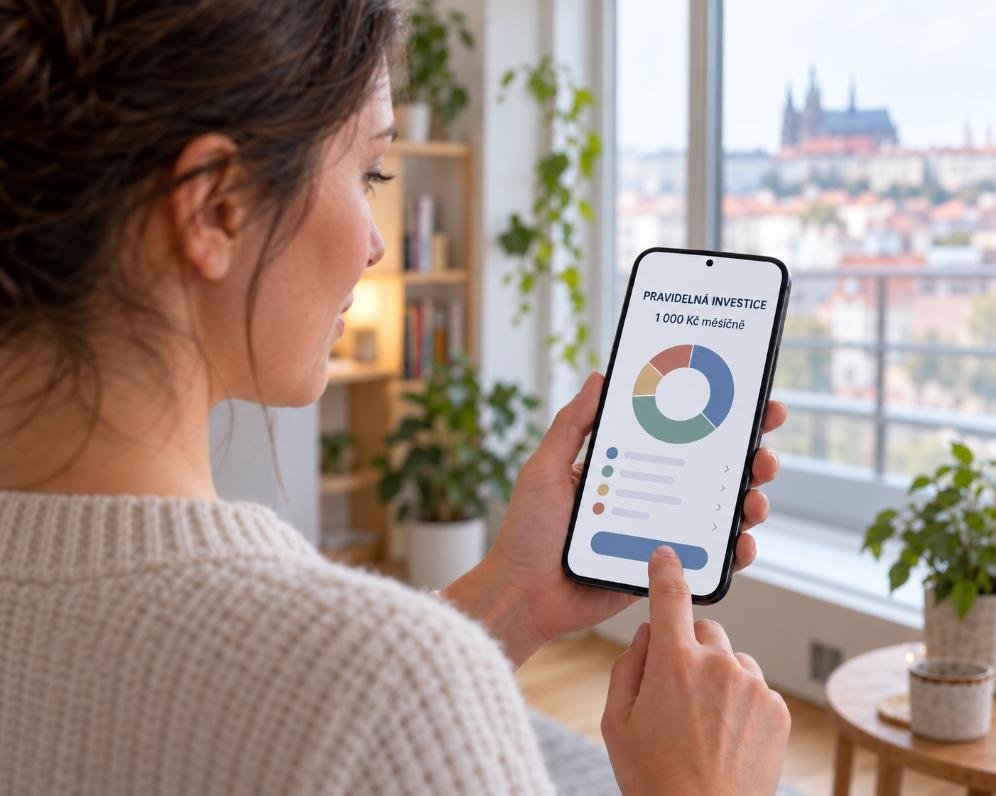
První kroky do světa investic: Začněte zhodnocovat peníze i s menšími částkami
Necháváte všechny úspory na běžném nebo spořicím účtu, protože se obáváte investování? Běžný účet se hodí pro každodenní výdaje a spořicí účet pro finanční rezervu. Kupní sílu uložených peněz však může postupně snižovat inflace. Investovat lze i pravidelně po menších částkách, vždy je ale potřeba počítat s rizikem. Přečtěte si, jak si vytvořit rezervu, stanovit cíle a vybrat investici, které skutečně rozumíte.
17. 9. 2026
Spoření, nebo investování? Jak dětem připravit finanční základ do života
Chcete dětem usnadnit vstup do dospělosti, ale nevíte, zda pro ně raději spořit, nebo investovat? Na spořicím účtu zůstávají peníze snadno dostupné, při delším časovém horizontu však stojí za zvážení také investování. Obě cesty mají své výhody, omezení a rizika. Přečtěte si, jak mezi nimi vybírat a jak je kombinovat při vytváření finančního základu na studium, bydlení nebo jiné budoucí plány.