Jak proměnit sen o vlastním bydlení ve skutečnost díky chytrému plánování
Přemýšlíte o vlastním bydlení, ale zatím nevíte, kolik peněz budete potřebovat a na jak vysokou hypotéku byste mohli dosáhnout? Včasná příprava vám pomůže stanovit reálný rozpočet, vytvořit potřebné úspory a odhalit případné překážky ještě před hledáním nemovitosti. Přečtěte si, co je vhodné promyslet, než začnete procházet první nabídky.
Daňové úlevy před koncem roku: Jak je využít u penzijního spoření a DIP
Blíží se konec roku a vy přemýšlíte, zda ještě můžete využít daňové úlevy? Pokud si přispíváte na penzijní spoření nebo dlouhodobý investiční produkt, mohou vám některé vklady snížit základ daně. Neznamená to však, že vám stát automaticky vrátí část vložených peněz. Přečtěte si, kdy máte nárok na státní příspěvek, které platby lze odečíst a co je potřeba před koncem roku zkontrolovat.
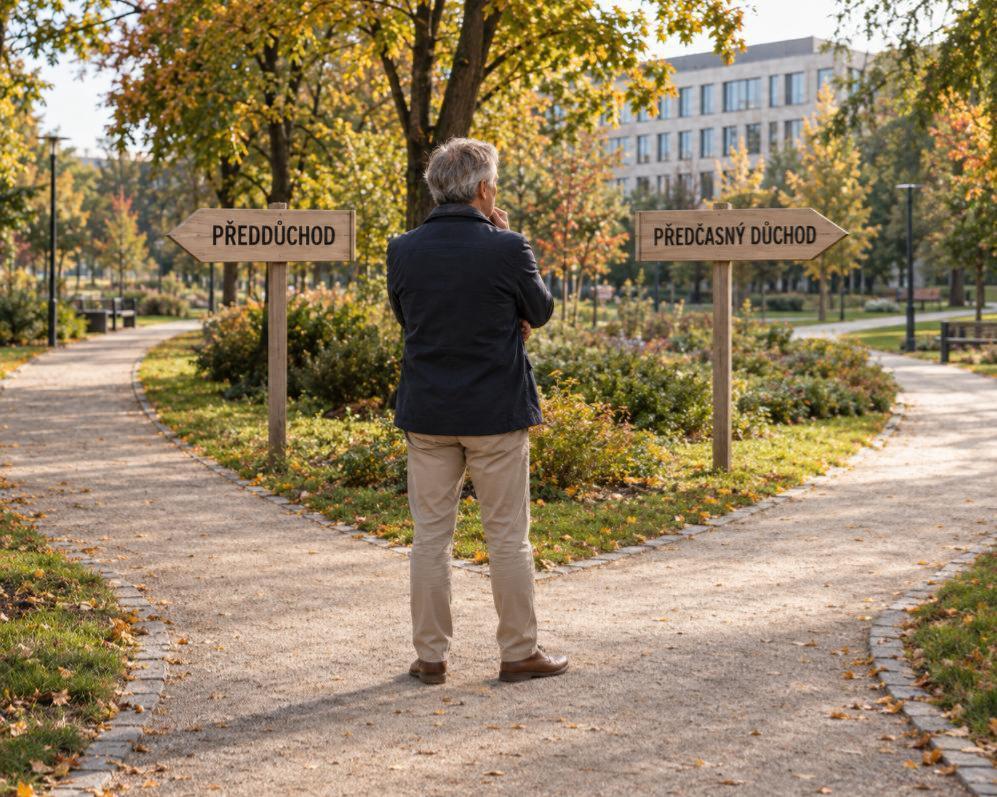
Předčasný důchod, nebo předdůchod? Jak se liší a co znamenají pro vaše finance
Blížíte se k důchodovému věku a přemýšlíte, zda pracovní tempo zvolnit dříve? Předčasný důchod a předdůchod znějí podobně, fungují však zcela odlišně. První je státní důchod s trvalým krácením, druhý se vyplácí z vlastních úspor v doplňkovém penzijním spoření. Rozhodnutí proto vždy závisí na vaší konkrétní situaci. Přečtěte si, jaké podmínky mají obě možnosti a co mohou znamenat pro vaše budoucí příjmy.
První kroky do světa investic: Začněte zhodnocovat peníze i s menšími částkami
Necháváte všechny úspory na běžném nebo spořicím účtu, protože se obáváte investování? Běžný účet se hodí pro každodenní výdaje a spořicí účet pro finanční rezervu. Kupní sílu uložených peněz však může postupně snižovat inflace. Investovat lze i pravidelně po menších částkách, vždy je ale potřeba počítat s rizikem. Přečtěte si, jak si vytvořit rezervu, stanovit cíle a vybrat investici, které skutečně rozumíte.
Spoření, nebo investování? Jak dětem připravit finanční základ do života
Chcete dětem usnadnit vstup do dospělosti, ale nevíte, zda pro ně raději spořit, nebo investovat? Na spořicím účtu zůstávají peníze snadno dostupné, při delším časovém horizontu však stojí za zvážení také investování. Obě cesty mají své výhody, omezení a rizika. Přečtěte si, jak mezi nimi vybírat a jak je kombinovat při vytváření finančního základu na studium, bydlení nebo jiné budoucí plány.

Jak chránit úspory před inflací: Proč běžný spořicí účet na pohodlné stáří nestačí
Máte pocit, že poctivě spoříte, ale vaše úspory přesto ztrácejí na hodnotě? Spořicí účet je vhodným místem pro krátkodobou finanční rezervu, ale pro dlouhodobé cíle, jako je finančně spokojené stáří, zpravidla sám o sobě nestačí. Kupní sílu peněz totiž postupně snižuje inflace. Jednou z možností, jak se pokusit její dopad dlouhodobě zmírnit, je pravidelné investování.

Jak se chytře připravit na penzi ve 30, 40 a 50 letech
Přemýšlíte občas nad tím, jak bude vypadat váš život v penzi? Ať už právě slavíte třicátiny a kariéru teprve rozjíždíte, nebo se už pomalu blížíte k zaslouženému odpočinku, na budování finanční nezávislosti není nikdy příliš brzy ani pozdě. Každá životní fáze totiž nabízí jedinečné příležitosti k růstu vašich úspor a většímu finančnímu klidu. Pojďme se společně podívat na to, jaké konkrétní kroky můžete pro své klidné a bohaté stáří udělat právě teď.

Dlouhodobý investiční produkt v praxi: Zajistěte si klidnější penzi s chytrou podporou státu
Jaro je ideální čas na úklid nejen v domácnosti, ale i ve vašich financích. Zvláště nyní, v období daňových přiznání, se vyplatí zkontrolovat své možnosti. Možná už jste zaznamenali existenci dlouhodobého investičního produktu (DIP). Tento moderní režim dlouhodobého investování vám otevírá dveře k efektivnímu zhodnocení úspor při současném čerpání daňových úlev.

Zapomenuté akcie z kupónové privatizace
V devadesátých letech se miliony lidí zapojily do kupónové privatizace. Mnozí z nich dnes ale netuší, že jim stále mohou patřit akcie, které tehdy získali, a někteří o nich možná nikdy ani nevěděli. Pokud máte podezření, že se může jednat o váš případ, poradím vám, jak zjistit, zda nejste vlastníkem cenných papírů, a co dělat, pokud jsou vedené na některého z vašich blízkých, který už nežije.

Klesly vám splátky? Využijte úsporu k dlouhodobým investicím
Refinancování hypotéky může v rodinném rozpočtu uvolnit stovky až tisíce korun. Místo aby úspora nenápadně mizela v běžných výdajích, můžete ji proměnit v dlouhodobé investice, které pomohou dětem zaplatit studium a vám zajistit pohodový důchod.